


La 5 februarie 2014, la Ottawa, a fost semnat Acordul dintre guvernul Canadei și guvernul Statelor Unite ale Americii pentru îmbunătățirea conformării fiscale internaționale printr-un schimb sporit de informații, în temeiul Convenției din 1980 privind impozitele pe venit și pe capital. Dublu original; texte autentice: engleză și franceză. Este un acord interguvernamental de model 1, reciproc, distinct de legea americană FATCA din 2010 și de convenția fiscală din 26 septembrie 1980, pe al cărei articol XXVII se sprijină schimbul, inclusiv automat.
Ministerul de Finanțe al Canadei a anunțat semnarea: Jim Flaherty, ministrul finanțelor, și Kerry-Lynne D. Findlay, ministra venitului național. Autorități competente: pentru Canada, ministrul venitului național sau reprezentantul autorizat; pentru Statele Unite, secretarul Trezoreriei sau delegatul. Instituțiile financiare canadiene raportează Agenției de venituri a Canadei, nu direct Internal Revenue Service; Agenția transmite datele IRS pe canalul Convenției.
Articolul 2: fiecare parte obține și schimbă anual informații despre conturile raportabile — identificare, număr de cont, instituție, sold și, eșalonat, venituri. Articolul 3: caracterizarea plăților după dreptul intern al părții care raportează; schimbul, în termen de nouă luni de la încheierea anului calendaristic. Comunicatul de intrare în vigoare: schimbul reciproc trebuia să înceapă până la sfârșitul lunii septembrie 2015. Anexa I cuprinde diligența; nu o descriem ca manual operațional.
Articolul 4: instituțiile financiare canadiene raportoare sunt tratate ca respectând FATCA; reținerea de 30% nu se aplică clienților, ci doar instituției, dacă rămâne într-o neconformare semnificativă și de lungă durată. Anexa II, confirmată de comunicatul de la Finanțe: planurile înregistrate — REER, FERR, REEI, CELI — nu sunt raportabile; casele de credit cu active sub 175 de milioane de dolari americani sunt exceptate.
Articolul 10: produce efecte la data notificării scrise a Canadei că a încheiat procedurile interne. Finanțe Canada: 27 iunie 2014. Partea 5 din proiectul C-31 a primit sancțiunea regală la 19 iunie 2014; dispozițiile au efect, în general, de la 1 iulie 2014. Articolul 10(2): denunțare cu preaviz, efectivă în prima zi a lunii de după 12 luni. Articolul 7: Canada beneficiază de termeni mai favorabili din articolul 4 sau anexa I acordați altei jurisdicții partenere cu aceleași obligații.
Trezoreria SUA a publicat textul în aceeași zi, alături de alte acorduri de model 1. Consultările din articolul 10(3), înainte de 31 decembrie 2016, priveau angajamentele din articolul 6 — niveluri echivalente de schimb și standarde comune de raportare, nu un alt tratat. Standardul OECD de raportare comună e un instrument separat, ulterior.
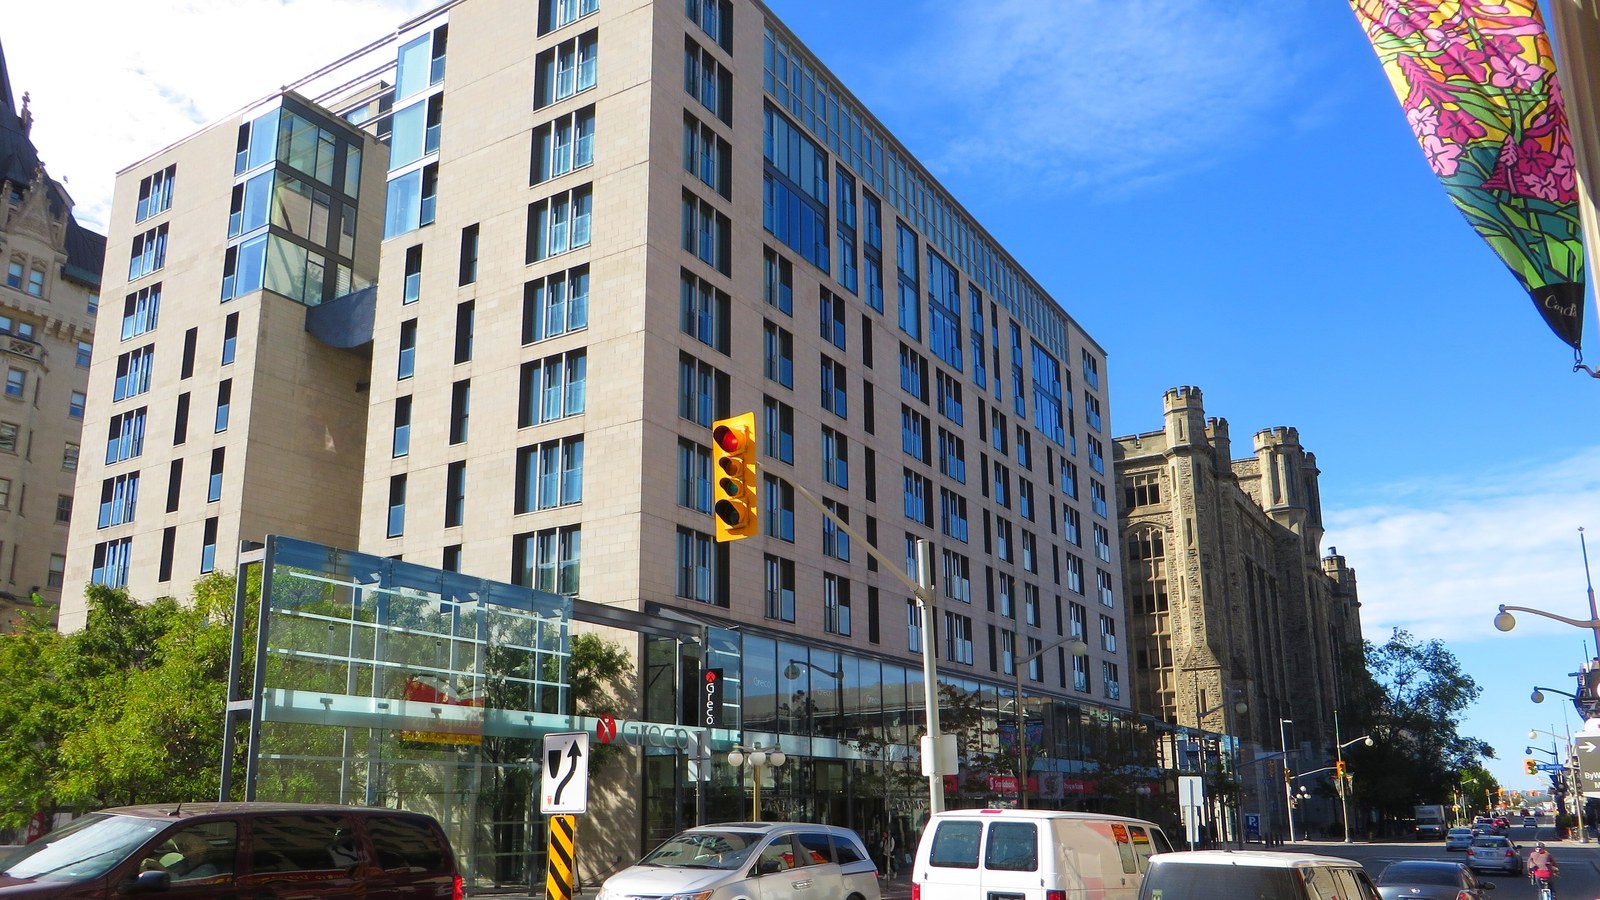
Coperta: Connaught Building din Ottawa, sediul național al Agenției de venituri a Canadei, canalul canadian din articolul 2 — nu e sala de semnare. Wikimedia Commons, licență liberă.
Pentru context: FATCA agreement between Canada and the United States. Textul: Agreement between the United States and Canada to Improve International Tax Compliance.
0 Comentarii
Nu există comentarii la acest articol. Fii primul care scrie!