


La 24 septembrie 2026, piețele globale se aflau la capătul trimestrului al treilea, între interesul pentru companii legate de inteligența artificială și costul tot mai ridicat al finanțării. Relatarea Reuters „Take Five” din 25 septembrie a descris acest echilibru ca fiind tensionat, nu ca o tendință încheiată.
Indicii bursiere principale erau, potrivit aceleiași sinteze, la mai puțin de 2% de maxime istorice și cu un avans de peste 12% în an, în mare parte pe fondul euforiei din jurul AI. Obligațiunile spuneau altceva: costurile globale de împrumut erau descrise ca cele mai ridicate de la criza din 2007–2008.
Piețele de rate prețuiau un ciclu de înăsprire mai rapid decât cu câteva săptămâni înainte. Randamentele titlurilor americane pe 10 ani treceau de 5%, un nivel pe care mulți investitori mai noi nu l-au lucrat ca pe o normă durabilă.
Volatilitatea energetică intra în aceeași ecuație: dacă scumpirea energiei se prelungește, poate împinge salarii, prețuri și dobânzi. O singură ședință nu stabilește traiectoria. Indicatorii următori rămân inflația, ocuparea forței de muncă și semnalele băncilor centrale.
Reuters a indicat raportul american de ocupare, indicele PCE și inflația din zona euro ca teste pentru așteptările de dobândă. Rezultatele Micron, furnizor de memorie pentru centrele de date AI, erau prezentate ca un test pentru cheltuielile de infrastructură, nu ca o sentință asupra întregului sector.
Optimismul față de tehnologie și presiunea randamentelor pot coexista zile la rând. Articolul nu transformă un comentariu de piață în prognoză și nu atribuie băncilor centrale decizii neanunțate.
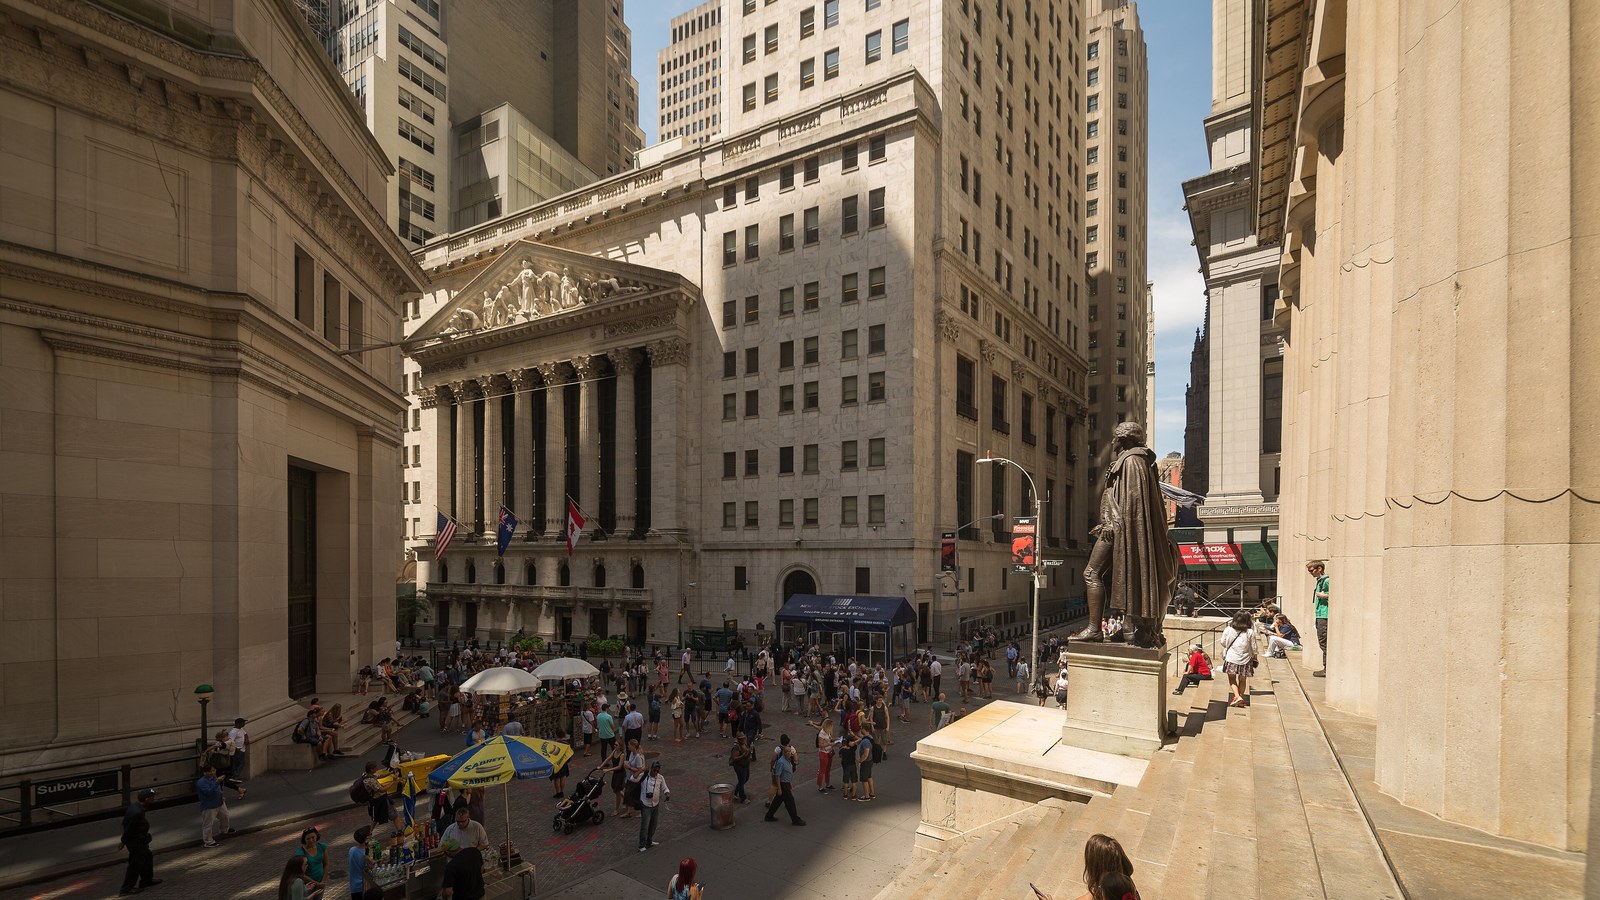
Imagine: New York Stock Exchange, august 2017 / Arild Vågen, Wikimedia Commons, CC BY-SA 4.0. Fațada bursei, nu ședința din 24 septembrie 2026. Decupată la 16:9.
Sursă consultată: Take Five: global markets themes graphic | Reuters; Graphic: Take Five - It's Q4 already | DevDiscourse (Reuters syndicate).
0 Comentarii
Nu există comentarii la acest articol. Fii primul care scrie!