


United Airlines Holdings a publicat marți, 20 octombrie 2026, rezultatele trimestrului încheiat la 30 septembrie. Profitul net după standardele contabile americane (GAAP) a fost de 1.029 milioane de dolari, adică 3,14 dolari pe acțiune diluată, față de 949 milioane de dolari și 2,90 dolari pe acțiune în același interval din 2025. Creșterea de 8,5% la profitul net nu înseamnă faliment și nici o prăbușire a companiei: este un raport trimestrial, însoțit de un ghidaj mai slab pentru lunile următoare.
Veniturile operaționale totale au ajuns la 17,875 miliarde de dolari, cu 17,4% peste cele 15,225 miliarde de un an mai devreme. Comunicatul oficial vorbește despre un record de venituri. Capacitatea, măsurată în locuri-kilometru disponibili, a crescut doar cu 1,3%. Compania a transportat 49,5 milioane de pasageri în trimestru, cu 2,4% mai mulți decât în T3 2025.
Fără elementele speciale, profitul net ajustat a fost de 833 milioane de dolari, sau 2,54 dolari pe acțiune. Anul trecut, în aceeași bază, cifrele erau 909 milioane de dolari și 2,78 dolari pe acțiune: o scădere de 8,4% la profitul ajustat și de 8,6% la câștigul pe acțiune ajustat. Cele două serii nu se amestecă. Compania spune că rezultatul ajustat a rămas în intervalul anunțat în iulie pentru T3, de 2,50–3,50 dolari pe acțiune. Estimările LSEG, citate de CNBC, erau 2,57 dolari pe acțiune și 17,9 miliarde de dolari venituri.
Factura de combustibil a urcat la 4,843 miliarde de dolari, de la 2,997 miliarde (+61,6%). Prețul mediu plătit în T3 a fost 3,90 dolari pe galon. În comunicat, cheltuiala cu kerosenul este cu 1,8 miliarde de dolari mai mare decât în T3 2025. De aici presiunea pe marjă, chiar dacă cererea a ținut: veniturile au crescut, dar costul pe loc-kilometru a crescut și el, cu 17,3%.
În actualizarea pentru investitori din 20 octombrie, United estimează pentru trimestrul al patrulea un câștig ajustat între 0,50 și 1,50 dolari pe acțiune. Nu este un rezultat deja înregistrat. CNBC, tot pe baza LSEG, scrie că analiștii așteptau 1,76 dolari. Pentru combustibil, compania presupune circa 4,80 dolari pe galon în T4, pe curba Gulf Coast din 16 octombrie; este o ipoteză de lucru, nu un preț deja plătit. În același tabel, coloana pentru întregul an 2026 la câștigul ajustat pe acțiune rămâne necompletată: United nu a publicat marți un interval anual nou.
La 15 iulie, actualizarea pentru investitori vorbea despre 9–11 dolari pe acțiune pentru tot 2026. CNBC calculează că, dacă T4 atinge plafonul de 1,50 dolari, cumulul anual ajustat n-ar trece de 7,22 dolari, adică 5,72 dolari pe nouă luni plus 1,50. Cifra de 7,22 este aritmetică de presă, nu un nou obiectiv scris de companie.
Directorul general Scott Kirby a spus, în comunicat, că angajații au făcut față unui mediu care se schimbă mereu și că rezultatele arată rezistența unei strategii axate pe clienți loiali mărcii. Compania se așteaptă ca veniturile din T4 să crească cu peste 20% față de un an în urmă; și aceasta este o prognoză, nu o cifră deja contabilizată. Teleconferința cu analiștii este programată miercuri, 21 octombrie, la 9:30, ora Chicago; la publicarea acestui text transcrierea nu exista.
La 30 septembrie, lichiditatea disponibilă era de 17,7 miliarde de dolari. Datoriile, obligațiile din leasing financiar și celelalte pasive financiare însumau 26,4 miliarde. Levierul net pe ultimele douăsprezece luni era 2,4 ori. Profitul înainte de impozit a fost 1,3 miliarde de dolari (marjă 7,3%); pe bază ajustată, 1,1 miliarde (marjă 6,2%).
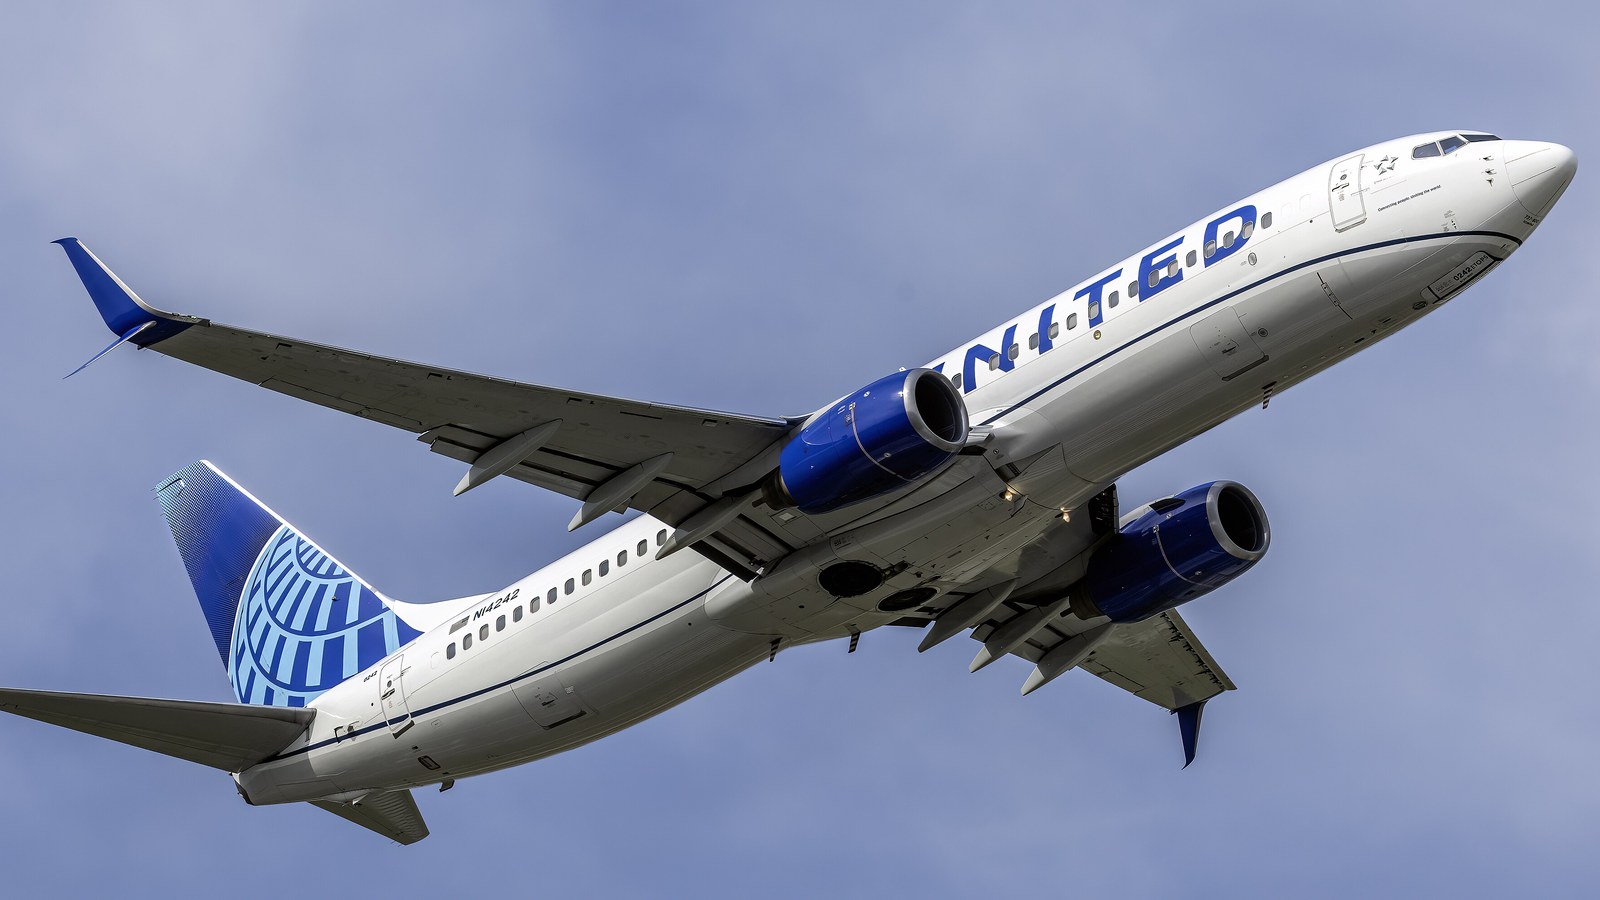
Imagine: Boeing 737-800 United N14242 la decolare, Aeroportul Baltimore-Washington, 24 aprilie 2025, Acroterion, CC BY-SA 4.0, Wikimedia Commons. Avionul, nu un studio de rezultate.
Surse consultate: United Airlines slashes 2026 profit outlook on fuel prices, but travelers keep booking despite higher fares — CNBC; United Delivers Record 17% Revenue Growth in Q3, and Expects Record Q4 Revenue Growth, Underpinned by Accelerating Customer Investments — United Airlines; Investor Update, 20 October 2026 — United Airlines Holdings.
0 Comentarii
Nu există comentarii la acest articol. Fii primul care scrie!